Wymagania ubezpieczyciela: co ustalić przed projektem hali
Wymagania ubezpieczyciela wobec hali najlepiej poznać przed złożeniem projektu budowlanego, a nie po odbiorze. Przepisy budowlane i przeciwpożarowe wyznaczają minimum potrzebne do pozwolenia na budowę i do użytkowania. Warunki polisy — składkę, udział własny (część szkody, którą pokrywa ubezpieczony), limity i wymagane zabezpieczenia — ubezpieczyciel ustala w umowie, oceniając ryzyko dla budynku, zapasów i ciągłości działalności. Hala zgodna z przepisami może więc dostać droższą albo węższą ochronę, a zmiana obudowy, dachu czy zapasu wody po pozwoleniu na budowę jest wolniejsza i droższa niż korekta koncepcji.
Dla kogo. Dla inwestora, który buduje halę od ok. 300 do ponad 10 000 m² na własną działalność albo pod najem i będzie ubezpieczał budynek oraz to, co w nim stoi. Najwięcej zyska ten, kto planuje wysokie składowanie, produkcję z materiałami palnymi (tworzywa, opakowania, lakiery), fotowoltaikę na dachu, magazyn energii, kilku najemców albo rozbudowę działającego zakładu. Przy małej hali z niepalnym towarem rozmowa z ubezpieczycielem będzie krótsza — ale też powinna odbyć się przed projektem.
Czym warunki ubezpieczyciela różnią się od przepisów?
Przy projekcie hali działają równolegle trzy rodzaje wymagań. Kto je myli, popełnia jeden z dwóch błędów: uznaje przepisy za wszystko, czego hala potrzebuje, albo traktuje zagraniczne wytyczne jak polskie prawo.
| Przepisy w Polsce | Warunki polisy | Dobrowolne wytyczne (np. VdS, NFPA, FM Global) | |
|---|---|---|---|
| Skąd się biorą | Prawo budowlane, warunki techniczne budynków, rozporządzenia o ochronie przeciwpożarowej budynków i o wodzie do gaszenia | umowa ubezpieczenia: ogólne warunki (OWU) i klauzule ustalone z ubezpieczycielem | standardy organizacji branżowych i ubezpieczeniowych |
| Co chronią | ludzi (ewakuacja), nośność konstrukcji w czasie pożaru, akcję straży | wartość budynku i zapasów, dochód w czasie przerwy w działalności | ograniczenie szkody i szybki powrót do pracy |
| Co się dzieje, gdy hala ich nie spełnia | brak pozwolenia na budowę albo sprzeciw wobec użytkowania | wyższa składka, wyższy udział własny, niższe limity lub wyłączenia | nic z mocy prawa; wiążą dopiero wpisane do umowy albo projektu |
| Czy można negocjować | odstępstwa tylko w trybie przewidzianym w przepisach | tak — zależnie od ubezpieczyciela | to wybór inwestora |
Ubezpieczyciel nie wydaje pozwoleń i nie może zakazać budowy. Może natomiast uzależnić zakres ochrony i cenę od zabezpieczeń, a ich utrzymanie wpisać do umowy jako obowiązek ubezpieczającego. Przy każdym wymaganiu warto więc ustalić, skąd pochodzi: czy to przepis, który musi spełnić projekt, warunek konkretnej polisy, czy rekomendacja oparta na zagranicznym standardzie.
Kiedy rozmawiać z brokerem lub ubezpieczycielem?
Polisę na budynek i na przerwę w działalności często kupuje się pod koniec budowy albo po uzyskaniu pozwolenia na użytkowanie. Wtedy zalecenie zmiany obudowy, podziału hali czy zapasu wody oznacza przebudowę albo rezygnację z lepszych warunków. Jeśli zmiana jest istotnym odstąpieniem od zatwierdzonego projektu — np. zwiększa powierzchnię zabudowy o więcej niż 5% albo wysokość czy długość budynku o więcej niż 2% — przed jej wykonaniem trzeba uzyskać decyzję o zmianie pozwolenia na budowę (art. 36a ust. 1 i 5 Prawa budowlanego).
Broker ubezpieczeniowy działa w imieniu lub na rzecz klienta, agent — w imieniu lub na rzecz ubezpieczyciela (art. 4 ust. 3 i 4 ustawy o dystrybucji ubezpieczeń). Broker może zebrać stanowiska kilku ubezpieczycieli — przy hali z wysokim składowaniem, fotowoltaiką albo najemcami pozwala to porównać różne podejścia, zanim projektant zamknie założenia.
| Etap inwestycji | O co zapytać | Na jakie decyzje to wpływa |
|---|---|---|
| Koncepcja i wybór działki | jak ubezpieczyciel oceni działalność i lokalizację: zagrożenie powodziowe, sąsiednie zakłady, dojazd straży | układ hali na działce, miejsce na zbiornik wody, odległości od sąsiadów |
| Projekt budowlany — przed złożeniem wniosku | czy akceptuje planowaną obudowę ścian i dachu, układ dachu pod fotowoltaikę i podział na strefy pożarowe — części hali oddzielone ścianami i stropami o określonej odporności ogniowej, w których pożar ma się zatrzymać | rdzeń i grubość płyt, podział hali, nośność dachu, położenie klap dymowych i świetlików |
| Projekt wykonawczy i wybór dostawców | według jakiego standardu projektować tryskacze (jeśli będą) i jakie certyfikaty mają mieć urządzenia | zapas wody, pompy, dobór urządzeń |
| Budowa | kto ubezpiecza ryzyka budowy i montażu (polisa CAR/EAR) i czy obejmuje szkody z wad projektu lub wykonania | umowa z wykonawcą, zabezpieczenie prac spawalniczych przy montażu dachu |
| Odbiór | jakie dokumenty i próby instalacji ubezpieczyciel chce zobaczyć, zanim obejmie budynek ochroną | dokumentacja powykonawcza, protokoły prób |
CAR/EAR to ubezpieczenie wszystkich ryzyk budowy (Contractors' All Risks) i montażu (Erection All Risks). Zwykle kończy się z odbiorem lub przekazaniem obiektu; od tego dnia budynek trzeba objąć polisą majątkową, a jej początek warto zgrać z końcem CAR/EAR. Zakres ubezpieczenia budowy w ofercie wykonawcy warto sprawdzić przy porównaniu ofert.
Jak porównać oferty na budowę hali →
Na co ubezpieczyciel patrzy w projekcie hali?
Ubezpieczyciele zwykle porządkują ocenę ryzyka w czterech grupach, nazywanych od angielskich słów COPE: konstrukcja (Construction), przeznaczenie (Occupancy), zabezpieczenia (Protection) i otoczenie (Exposure). Komplet danych w tym układzie skraca wycenę polisy i pozwala wykryć rozbieżności, zanim projekt trafi do urzędu.
| Grupa | O co pyta ubezpieczyciel | Skąd wziąć dane |
|---|---|---|
| Konstrukcja | konstrukcja nośna i jej zabezpieczenie ogniochronne; rdzeń i klasy ogniowe płyt ścian i dachu; pokrycie dachu | projekt budowlany, deklaracje właściwości użytkowych płyt |
| Przeznaczenie | co dzieje się w hali i co w niej leży: procesy (spawanie, lakierowanie), rodzaj towaru i opakowań, wysokość i sposób składowania, ładowanie wózków | opis działalności od inwestora, technologia, plan regałów |
| Zabezpieczenia | sygnalizacja pożaru, tryskacze, zapas wody do gaszenia, oddymianie, dozór | projekt instalacji przeciwpożarowych, uzgodnienie rzeczoznawcy |
| Otoczenie | odległość od sąsiednich budynków, dojazd straży, zagrożenie powodziowe, obciążenie śniegiem i wiatrem | plan zagospodarowania działki, mapy zagrożenia powodziowego (ISOK), mapa do celów projektowych |
Obudowa ścian i dachu: co ubezpieczyciel sprawdza w płytach
Płyty warstwowe z rdzeniem PIR (pianka poliizocyjanurowa) nie są przez ubezpieczycieli automatycznie wykluczane. Ubezpieczyciel ocenia konkretny wyrób: jego deklarację właściwości użytkowych i wyniki badań ogniowych.
| Rdzeń płyty | Reakcja na ogień | Podejście ubezpieczycieli | Wpływ na konstrukcję | Co przygotować |
|---|---|---|---|---|
| PIR | według deklaracji wyrobu | nie wykluczają automatycznie; część pyta o badanie ogniowe w dużej skali | płyty lekkie | deklaracja właściwości użytkowych i wyniki badań ogniowych wyrobu |
| EPS (styropian) | według deklaracji wyrobu | zwykle wyższa składka i większe wymagania co do podziału hali i zabezpieczeń | płyty lekkie | jak przy PIR oraz założenia podziału na strefy pożarowe |
| wełna mineralna | niepalna: klasa A1 albo A2-s1,d0 | najmniej pytań o samą obudowę | płyty cięższe — większe obciążenie i koszt konstrukcji | różnica kosztu konstrukcji i różnica składki od brokera |
Badanie ogniowe w dużej skali to np. FM 4880 — test płyt w amerykańskiej jednostce FM Approvals — albo certyfikat brytyjskiej jednostki LPCB, która certyfikuje wyroby przeciwpożarowe. A1 i A2-s1,d0 to najwyższe klasy reakcji na ogień w klasyfikacji europejskiej: wyrób niepalny albo o ograniczonej palności, z małą ilością dymu i bez płonących kropli.
Decyzja o rdzeniu zapada przy projekcie budowlanym. Wymiana płyt po pozwoleniu oznacza zmianę projektu i zamówień, a często także harmonogramu.
Działalność i składowanie: co ubezpieczyciel chce wiedzieć o pracy w hali
Ta sama hala może być dla ubezpieczyciela małym albo dużym ryzykiem — zależnie od tego, co się w niej dzieje. Ubezpieczyciel pyta, jaki towar i w jakich opakowaniach będzie składowany, na jakiej wysokości i w jakim układzie regałów, gdzie są stanowiska spawania czy lakierowania i gdzie ładuje się akumulatory wózków. Od tych danych zależy gęstość obciążenia ogniowego — ile ciepła wydzieliłoby spalenie wszystkiego, co jest w strefie pożarowej, w przeliczeniu na 1 m² — i to, czy wystarczy sygnalizacja pożaru, czy potrzebne są tryskacze.
Rozporządzenie o ochronie przeciwpożarowej budynków wymienia budynki, w których tryskacze są obowiązkowe zawsze — m.in. duże budynki handlowe; hal produkcyjnych i magazynowych na tej liście nie ma (§ 27 ust. 2 rozporządzenia MSWiA z 7 czerwca 2010 r.). W hali o tryskaczach decyduje zwykle projekt: wielkość stref pożarowych i to, co będzie w środku — ustala to projektant z rzeczoznawcą do spraw zabezpieczeń przeciwpożarowych. Ubezpieczyciel może ich oczekiwać także tam, gdzie przepisy ich nie wymagają, i wskazać standard projektu: polską normę PN-EN 12845, wytyczne VdS CEA 4001, amerykańską NFPA 13 albo wytyczne FM Global. Standard zmienia wymagania dla zapasu wody i pomp, dlatego trzeba go ustalić przed projektem wykonawczym.
Zmiana działalności po oddaniu hali też ma znaczenie. Przed zawarciem umowy trzeba podać ubezpieczycielowi znane okoliczności, o które pytał; jeśli umowa tak zastrzega, ich zmiany zgłasza się także w czasie jej trwania (art. 815 § 1 i 2 Kodeksu cywilnego). Nowy produkt, wyższe składowanie albo najemca z innym towarem to zwykle właśnie takie okoliczności — warto sprawdzić w umowie, o co pytał ubezpieczyciel.
Fotowoltaika i magazyn energii
Instalacja fotowoltaiczna (PV) na dachu to dla ubezpieczyciela dodatkowe źródło zapłonu nad przekryciem i utrudnienie w gaszeniu. Projekt instalacji o mocy powyżej 6,5 kW trzeba uzgodnić z rzeczoznawcą do spraw zabezpieczeń przeciwpożarowych, a po montażu zawiadomić straż pożarną i przekazać plan instalacji dla ekip ratowniczych (art. 29 ust. 4 pkt 3 lit. c Prawa budowlanego). Ubezpieczyciele, szczególnie przy dachu izolowanym materiałem palnym, mogą oczekiwać więcej: pasów bez paneli przy ścianach oddzielenia pożarowego, odstępu od klap dymowych i świetlików, bariery z wełny pod panelami i możliwości szybkiego wyłączenia napięcia po stronie prądu stałego. Pasy, odstępy i bariery zmieniają układ dachu i liczbę paneli, dlatego warunki ubezpieczyciela trzeba znać przy projekcie hali, a nie dopiero przy zamówieniu instalacji.
W rozbudowie zakładu produkcyjnego w Tychach, którą wykonywaliśmy, dach policzono od razu z obciążeniem od fotowoltaiki 0,25 kN/m². Dach jest z płyt warstwowych PIR — przy montażu paneli to sytuacja, w której część ubezpieczycieli oczekuje dodatkowych zabezpieczeń, więc ich stanowisko trzeba znać przed zamówieniem instalacji. Gotowość dachu pod PV zależy od nośności i od układu pokrycia dachu.
Pokrycie dachu hali stalowej →
Magazyny energii mają w Prawie budowlanym od 7 stycznia 2026 r. osobne progi formalności, zależne od pojemności i od tego, czy magazyn stoi w budynku, czy osobno (art. 29 Prawa budowlanego). Ubezpieczyciele często wolą magazyn w kontenerze na zewnątrz — z odstępem od hali albo przy ścianie oddzielenia pożarowego — niż w pomieszczeniu w hali. Miejsce magazynu wpływa na plan zagospodarowania działki, więc decyzja powinna zapaść razem z nim.
Przykład: dane do oceny ryzyka z naszej hali
Poniższe zestawienie pokazuje, jakie dane w układzie COPE wynikają z dokumentów jednej z naszych realizacji — sortowni paczek GLS w Pcimiu (powiat myślenicki). Nie opisuje oceny ubezpieczyciela tej hali; pokazuje, co inwestor ma w ręku po projekcie i co trzeba przedstawić.
| Grupa | Sortownia paczek GLS, Pcim | Pytanie, które to rodzi |
|---|---|---|
| Konstrukcja | hala stalowa; ściany i dach z płyt warstwowych PIR 120 mm; świetlik łukowy z poliwęglanu w kalenicy | jaki wyrób płyt i jakie ma badania ogniowe? |
| Przeznaczenie | sortowanie i przeładunek przesyłek kurierskich; 16 bram dla aut kurierskich wzdłuż linii sortującej i 2 bramy dla ciężarówek | jak dużo przesyłek leży w hali naraz i na jakiej wysokości? |
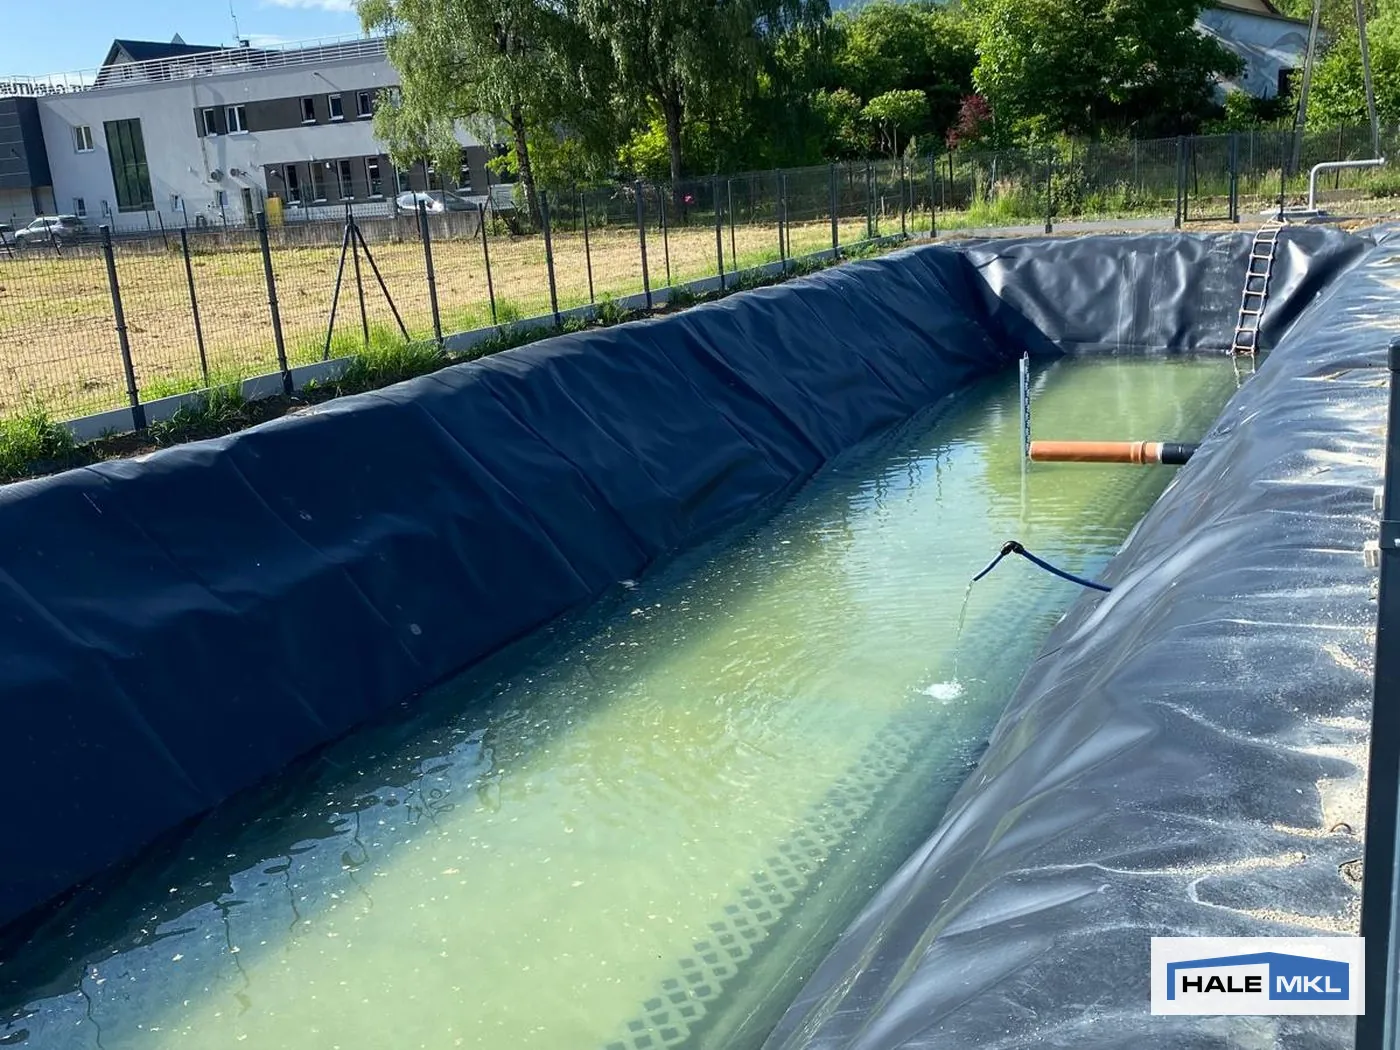
| Zabezpieczenia | brak wodociągu i kanalizacji (zaświadczenie gminy) — własny zbiornik 175 m³, w tym stałe 100 m³ do gaszenia, ze studnią ssawną dla straży | czy ilość wody i dostęp straży wystarczą też ubezpieczycielowi? |
| Otoczenie | teren górzysty, sąsiedztwo domów jednorodzinnych; w planie miejscowym teren zabudowy mieszkaniowej i usługowej | jak blisko stoją sąsiednie budynki i jak daleko jest najbliższa jednostka straży? |
Odpowiedzi na te pytania da się przygotować z dokumentacji projektu — pod warunkiem, że pytanie padnie, zanim projekt zostanie zamknięty.
Które decyzje wymagają indywidualnego stanowiska ubezpieczyciela?
Część rozwiązań nie ma odpowiedzi w tabelach — ubezpieczyciele podchodzą do nich różnie i trzeba zapytać o konkretny projekt:
- Duża strefa pożarowa. Strefę większą, niż dopuszczają przepisy, można uzyskać tylko w trybie w nich przewidzianym — z ekspertyzą rzeczoznawcy i za zgodą właściwych organów. Dla ubezpieczyciela jedna duża strefa oznacza, że jeden pożar może objąć cały majątek; może więc oczekiwać zabezpieczeń kompensujących, np. podziału dachu na sekcje dymowe kurtynami.
- Rozbudowa działającego zakładu. Nowa hala dobudowana do istniejącej może tworzyć z nią jedną strefę pożarową — w rozbudowie zakładu w Tychach istniejąca hala, nowa część i wiata tworzą jedną strefę ok. 2 700 m². Dla ubezpieczyciela obecnego zakładu to zmiana okoliczności, o które pytał przy zawarciu umowy; jeśli umowa każe zgłaszać takie zmiany, trzeba to zrobić — a najlepiej porozmawiać z nim przed projektem.
- Fotowoltaika na dachu z izolacją z PIR lub EPS. Część ubezpieczycieli wyklucza to połączenie w wytycznych ogólnych, inni akceptują je po uzgodnieniu zabezpieczeń dla konkretnego dachu — stanowisko trzeba mieć, zanim projektant ustali układ paneli.
- Hala pod najem. Gdy nie wiadomo, kto i co będzie składował, warto ustalić w polisie, dla jakiego obciążenia ogniowego i wysokości składowania przewidziano zabezpieczenia oraz jak zgłaszać nowego najemcę.
Karta uzgodnień z ubezpieczycielem
Kartę wypełnia się przed złożeniem projektu budowlanego. Kolumnę „Założenie” — inwestor z projektantem; „Przepisy” — projektant lub rzeczoznawca do spraw zabezpieczeń przeciwpożarowych; dwie ostatnie — broker po rozmowie z ubezpieczycielem.
| Obszar | Założenie w projekcie | Co wymagają przepisy | Stanowisko ubezpieczyciela | Wpływ na projekt i koszt |
|---|---|---|---|---|
| Działalność i składowanie | towar, opakowania, wysokość składowania, procesy | |||
| Ściany | rdzeń i grubość płyt, wyrób, klasy ogniowe | |||
| Dach | izolacja, pokrycie, świetliki, klapy dymowe, nośność pod PV | |||
| Strefy pożarowe | liczba i powierzchnia stref, ściany oddzielenia, połączenie z istniejącą halą | |||
| Woda do gaszenia i tryskacze | źródło wody (sieć, zbiornik), tryskacze tak / nie, standard | |||
| Fotowoltaika i magazyn energii | moc, układ na dachu, miejsce magazynu | |||
| Otoczenie działki | sąsiedzi, dojazd straży, zagrożenie powodziowe | |||
| Najemcy i zmiany | czy przewidziano zmianę towaru lub najemcy | |||
| Ubezpieczenie budowy | kto zawiera polisę CAR/EAR, zakres |
Wiersz z pustą kolumną „Stanowisko ubezpieczyciela” to pytanie, które trzeba zadać przed projektem.
O co zapytać brokera przed projektem?
- Czy ubezpieczyciel zaakceptuje planowane płyty ścian i dachu (konkretny wyrób)? Czy wymaga badania ogniowego w dużej skali (np. FM 4880) lub certyfikatu LPCB? Jak różni się składka dla płyt z PIR i z wełną mineralną?
- Czy przy tej działalności i wysokości składowania oczekuje tryskaczy — a jeśli tak, według jakiego standardu i z jakim zapasem wody?
- Czy urządzenia przeciwpożarowe wystarczą z polskim dopuszczeniem (CNBOP-PIB), czy muszą mieć certyfikację FM, UL albo VdS?
- Jakich odstępów i podziałów wymaga przy fotowoltaice na dachu i czy izolacja z PIR lub EPS zmienia te warunki?
- Czy akceptuje magazyn energii w pomieszczeniu w hali, czy oczekuje kontenera na zewnątrz?
- Czy jedna duża strefa pożarowa — także po połączeniu z istniejącą halą — zmieni warunki polisy i jakie zabezpieczenia to zrównoważą?
- Jak zgłaszać zmianę działalności, składowania albo najemcy, żeby polisa odpowiadała temu, co faktycznie jest w hali?
- Kto i w jakim zakresie ubezpiecza budowę (CAR/EAR) i czy polisa obejmuje szkody wynikające z wad projektu lub wykonania?
- Jakie dokumenty i próby instalacji trzeba przedstawić przy odbiorze, żeby ochrona budynku zaczęła się bez dodatkowych zaleceń?
Czego nie da się ustalić przed projektem?
- Ostatecznej składki. Ubezpieczyciel poda ją po ocenie kompletnego projektu, często dopiero po oględzinach gotowej hali.
- Jednej odpowiedzi „rynku”. Ubezpieczyciele różnie podchodzą do tych samych rozwiązań; stanowisko jednego nie przesądza o pozostałych.
- Stałości warunków. Przepisy zmieniają się (np. zasady dla magazynów energii od 2026 r.), wytyczne ubezpieczycieli też. Przy dłuższym przygotowaniu inwestycji ustalenia warto potwierdzić przed projektem wykonawczym.
Warunki polisy potwierdza broker, a rozwiązania przeciwpożarowe uzgadnia rzeczoznawca do spraw zabezpieczeń przeciwpożarowych. Stan prawny: 9 listopada 2026 r.
Następny krok
Wypełnioną kartę i odpowiedzi brokera warto przekazać projektantowi razem z opisem działalności — albo dołączyć do zapytania o halę. Im wcześniej trafią do projektu, tym mniej poprawek po pozwoleniu na budowę.