Podatek od hali magazynowej: kto płaci, ile i od kiedy
Podatek od nieruchomości za halę płaci jej właściciel, posiadacz samoistny albo użytkownik wieczysty gruntu; najemca hali prywatnej podatnikiem nie jest. Za halę firmy gmina może pobrać najwyżej 35,53 zł za m² powierzchni użytkowej w 2026 r. i 36,49 zł w 2027 r., a za grunt pod działalność — najwyżej 1,45 i 1,49 zł za m². Spółka z o.o., akcyjna, jawna albo komandytowa sama składa deklarację i płaci co miesiąc; osoba fizyczna, także prowadząca firmę, dostaje decyzję gminy i płaci w czterech ratach. Za nową halę podatek płaci się od 1 stycznia roku po zakończeniu budowy albo po rozpoczęciu użytkowania.
Dla kogo. Dla właściciela firmy, który buduje, kupuje albo wynajmuje halę i planuje z księgowym koszty jej utrzymania.
Kto płaci podatek od hali?
Podatnikiem jest:
- właściciel hali i działki;
- posiadacz samoistny — ktoś, kto faktycznie włada halą lub działką jak właściciel, choć nim nie jest; wtedy podatek płaci on zamiast właściciela;
- użytkownik wieczysty gruntu;
- najemca albo dzierżawca — tylko wtedy, gdy wynajmuje nieruchomość Skarbu Państwa albo samorządu.
Halę wynajętą od prywatnego właściciela opodatkowuje się u właściciela; umowa najmu może przewidywać zwrot kwoty podatku przez najemcę, ale wobec gminy podatnikiem zostaje właściciel. Gdy hala ma kilku współwłaścicieli, odpowiadają za podatek solidarnie.
Podstawa: art. 3 ustawy o podatkach i opłatach lokalnych (t.j. Dz.U. 2025 poz. 707), stan prawny na 10.11.2026 r.
Hala w spółce czy u przedsiębiorcy: deklaracja czy decyzja?
Sposób rozliczenia zależy od formy prawnej właściciela, nie od tego, czy prowadzi działalność:
| Sprawa | Osoba prawna (spółka z o.o., akcyjna), spółka bez osobowości prawnej (jawna, komandytowa) i inna jednostka organizacyjna | Osoba fizyczna, także prowadząca działalność gospodarczą |
|---|---|---|
| Co składa | deklarację DN-1 do 31 stycznia albo w 14 dni od powstania obowiązku | informację IN-1 w 14 dni od powstania obowiązku |
| Kto oblicza podatek | sama spółka | wójt, burmistrz albo prezydent miasta w decyzji |
| Terminy płatności | co miesiąc do 15. dnia, za styczeń do 31 stycznia | 15 marca, 15 maja, 15 września i 15 listopada |
| Zmiana w trakcie roku (sprzedaż części, zmiana sposobu wykorzystania) | korekta deklaracji w 14 dni | nowa informacja w 14 dni |
Osoba fizyczna, która jest współwłaścicielem hali razem ze spółką, rozlicza się jak spółka: składa deklarację i płaci co miesiąc.
Podstawa: art. 6 ust. 6, 7, 9 i 11 ustawy o podatkach i opłatach lokalnych; wzory DN-1 i IN-1 — rozporządzenie Ministra Finansów z 30.05.2019 (Dz.U. 2019 poz. 1104).
Od kiedy płaci się podatek za nową halę?
- Nowa hala — od 1 stycznia roku następnego po roku, w którym budowa została zakończona albo w którym zaczęto z hali korzystać przed jej ostatecznym wykończeniem. Za halę ukończoną w czerwcu 2026 r. podatek płaci się od 1 stycznia 2027 r., według stawek na 2027 r.
- Rozbudowa — nową część hali opodatkowuje się jak nową halę: od 1 stycznia roku po zakończeniu rozbudowy.
- Kupiona hala albo działka — od 1. dnia miesiąca po miesiącu, w którym ją nabyto. Grunt pod przyszłą halę opodatkowuje się więc już od zakupu działki, przed budową.
- Sprzedaż — obowiązek wygasa z końcem miesiąca, w którym ustał; za niepełny rok podatek liczy się proporcjonalnie do liczby miesięcy.
Ustawa nie definiuje, kiedy budowa jest zakończona. Datę, od której liczy się rok podatkowy, warto ustalić z księgowym przed odbiorem hali, razem z dokumentami odbioru i przebiegiem formalności po budowie.
Działka pod budowę hali: co sprawdzić przed zakupem →
Podstawa: art. 6 ust. 1–5 ustawy o podatkach i opłatach lokalnych.
Hala jest budynkiem czy budowlą?
Od 1 stycznia 2025 r. ustawa podatkowa ma własne definicje budynku i budowli. Budynek to obiekt wzniesiony w wyniku robót budowlanych, z instalacjami, trwale związany z gruntem, wydzielony z przestrzeni przegrodami budowlanymi, z fundamentami i dachem; budynkiem nie jest obiekt, którego podstawowym parametrem jest pojemność, np. silos albo zbiornik. Hala stalowa z obudową ścian i dachu na fundamentach ma wszystkie cechy budynku z tej definicji.
Budowla to obiekt z wykazu w załączniku nr 4 do ustawy, a także przyłącze, urządzenie instalacyjne związane z budynkiem i fundament pod maszyny wykonany jako osobna część. Przy hali są to najczęściej:
- wiata (oprócz niewielkich wiat na rowery i wózki dziecięce);
- zbiornik i silos;
- obiekt kontenerowy trwale związany z gruntem;
- sieci, rurociągi, linie elektroenergetyczne i kablowe;
- droga, wjazd, zjazd i zatoka parkingowa;
- konstrukcja oporowa i wsporcza;
- przyłącza i urządzenia instalacyjne związane z budynkiem oraz fundamenty pod maszyny wykonane jako osobne części.
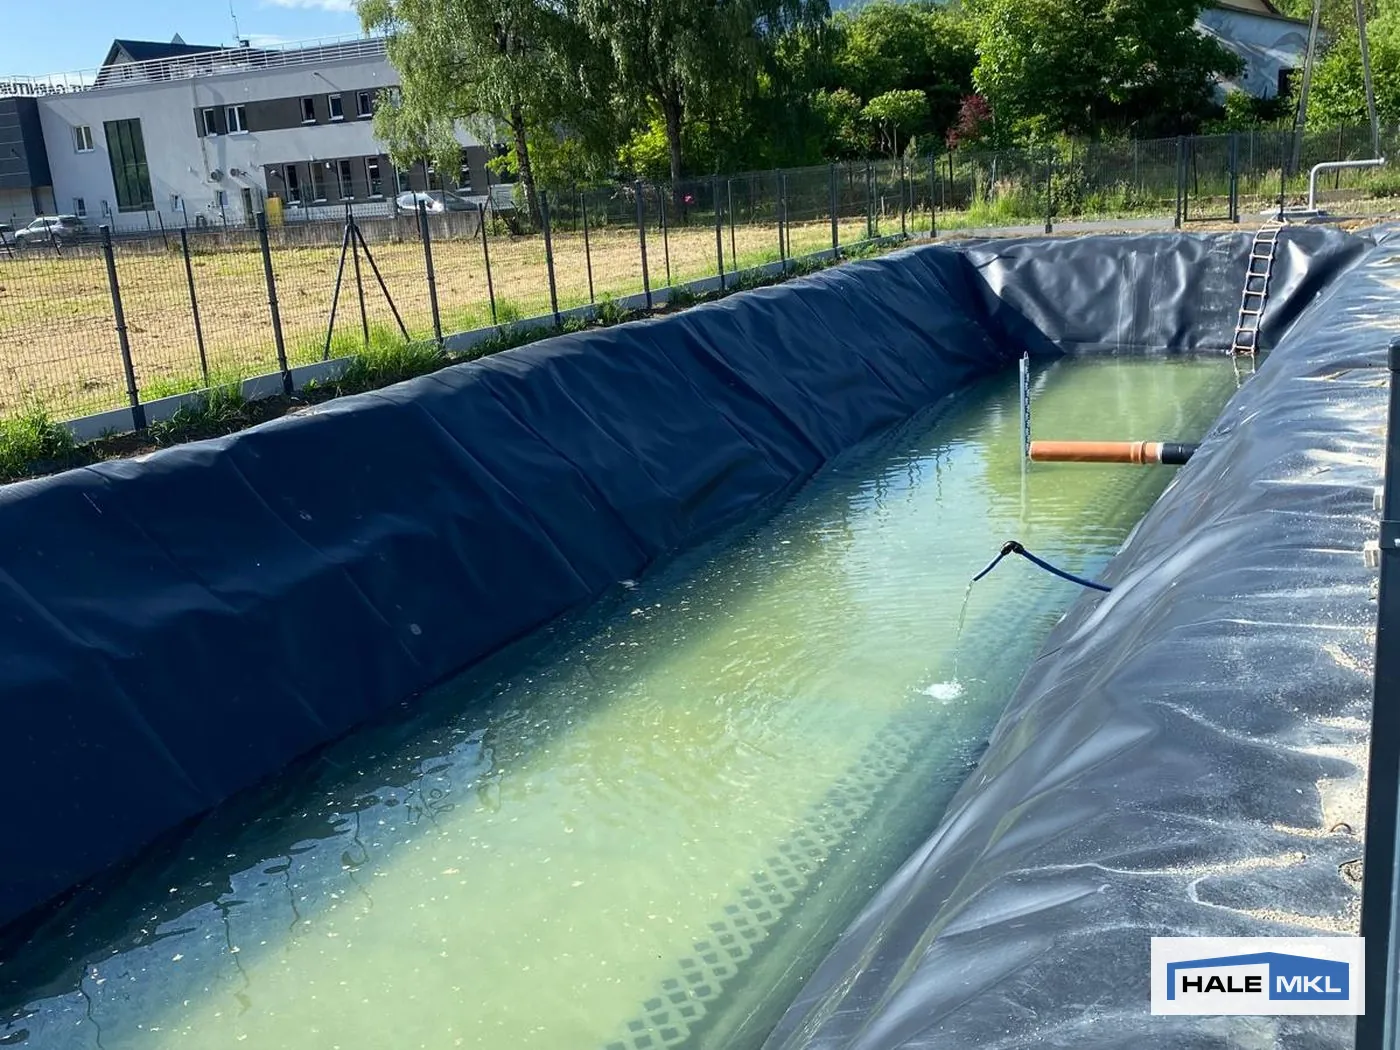
Przy sortowni paczek GLS w Pcimiu nie było wodociągu, więc obok hali powstał zbiornik przeciwpożarowy 175 m³ — obiekt o parametrze pojemności, który ustawa wymienia w wykazie budowli (poz. 6 załącznika nr 4); przy hali CFT w Tychach częścią rozbudowy jest wiata (poz. 11). Decyzje projektowe o wodzie do gaszenia i zadaszeniu placu zmieniają więc listę budowli na działce. Obiekty z tego wykazu opodatkowuje się od wartości, a nie od powierzchni, więc ich lista i wartość w ewidencji środków trwałych zmieniają kwotę podatku.
Podstawa: art. 1a ust. 1 pkt 1 i 2 oraz załącznik nr 4 ustawy o podatkach i opłatach lokalnych, w brzmieniu nadanym ustawą z 19.11.2024 (Dz.U. 2024 poz. 1757).
Ile wynosi podatek od hali?
| Przedmiot | Podstawa podatku | Stawka maksymalna 2026 | Stawka maksymalna 2027 |
|---|---|---|---|
| Hala i inny budynek związany z działalnością gospodarczą | m² powierzchni użytkowej | 35,53 zł/m² | 36,49 zł/m² |
| Grunt związany z działalnością gospodarczą | m² gruntu | 1,45 zł/m² | 1,49 zł/m² |
| Budowla (wiata, zbiornik, droga wewnętrzna) | wartość z ewidencji, podstawa amortyzacji | 2% | 2% |
Stawki z tabeli to górne granice. Stawkę w danej gminie określa uchwała rady gminy na dany rok: może być niższa i różna, np. według położenia, rodzaju działalności albo wieku budynku. Gdy rada nie uchwali nowych stawek, obowiązują zeszłoroczne. Kwot wpisanych w samą ustawę nie stosuje się: minister ogłasza górne granice co roku w obwieszczeniu.
Za budowlę podstawą jest jej wartość na 1 stycznia, od której liczy się amortyzację, bez pomniejszenia o odpisy.
Podstawa: obwieszczenie Ministra Finansów i Gospodarki na rok 2026 (M.P. 2025 poz. 726), obwieszczenie na rok 2027 (M.P. 2026 poz. 741); art. 4, 5 i 20a ustawy o podatkach i opłatach lokalnych.
Jak liczy się powierzchnię użytkową hali?
Powierzchnię użytkową mierzy się po wewnętrznej długości ścian, na wszystkich kondygnacjach, bez klatek schodowych i szybów dźwigowych. Część pomieszczeń o wysokości w świetle od 1,40 do 2,20 m liczy się w połowie, a niższą niż 1,40 m pomija się. W hali parterowej powierzchnia użytkowa jest mniejsza od powierzchni zabudowy z projektu, bo nie obejmuje grubości ścian; antresole i piętra części biurowej liczy się dodatkowo, więc hala z zapleczem na dwóch kondygnacjach może mieć powierzchnię użytkową większą niż zabudowy.
Przykład: podatek od hali 1 000 m² ze stawką maksymalną
Założenia przykładu obliczeniowego: hala spółki o powierzchni użytkowej 1 000 m², cała wyższa niż 2,20 m; działka 4 000 m² kupiona w 2025 r.; wiata o wartości początkowej 200 000 zł; budowa zakończona w 2026 r.; gmina stosuje stawki maksymalne.
| Pozycja | Obliczenie (stawki 2027) | Podatek za 2027 r. |
|---|---|---|
| Hala | 1 000 m² × 36,49 zł | 36 490 zł |
| Grunt | 4 000 m² × 1,49 zł | 5 960 zł |
| Wiata | 200 000 zł × 2% | 4 000 zł |
| Razem | 46 450 zł |
Spółka płaci ten podatek w ratach miesięcznych, ok. 3 871 zł. W 2026 r., gdy hala jest w budowie, podatek obejmuje tylko grunt: 4 000 m² × 1,45 zł = 5 800 zł.
Co ustalić z księgowym i gminą?
| Co ustalić | Z kim | Na co wpływa |
|---|---|---|
| Stawki w gminie na dany rok i zwolnienia z uchwały rady gminy | gmina | kwota podatku; rada gminy może wprowadzić zwolnienia inne niż ustawowe |
| Forma prawna właściciela i współwłasność | księgowy | deklaracja DN-1 czy decyzja po IN-1, terminy rat |
| Data zakończenia budowy albo rozpoczęcia użytkowania | księgowy, kierownik budowy | rok, od którego płaci się podatek od hali |
| Powierzchnia użytkowa: pomiar po wewnętrznej stronie ścian, antresole, pomieszczenia niższe niż 2,20 m | projektant, księgowy | podstawa podatku od budynku |
| Które obiekty na działce są budowlami: wiaty, zbiorniki, drogi wewnętrzne, przyłącza, fundamenty pod maszyny | księgowy | 2% wartości każdej budowli |
| Wartość budowli w ewidencji środków trwałych | księgowy | podstawa podatku od budowli |
| Czy grunt, hala i budowle są związane z działalnością gospodarczą | księgowy | stawka dla działalności albo stawka pozostała |
| Data nabycia działki | księgowy | podatek od gruntu od miesiąca po zakupie |
Podstawa: art. 1a ust. 1 pkt 3, art. 5 i art. 7 ust. 3 ustawy o podatkach i opłatach lokalnych.
Czego nie da się ustalić bez księgowego?
- Zwolnień ustawowych (art. 7 ust. 1) i ulg w strefach inwestycyjnych — ustala księgowy z gminą.
- Podatku od budowli w leasingu albo bez odpisów amortyzacyjnych — podstawą jest wtedy wartość początkowa u finansującego albo wartość rynkowa (art. 4 ust. 4–7); ustala księgowy.
- Rozliczenia hali spółki cywilnej — sposób rozliczenia ustala księgowy.
Stan prawny: 10 listopada 2026 r. Nowelizacja z 18.09.2026 (Dz.U. 2026 poz. 1354), obowiązująca od 1 stycznia 2027 r., zmienia opłatę miejscową i uzdrowiskową; zasad podatku od hal nie zmienia.
Następny krok
Powierzchnię użytkową hali, wiaty, zbiorniki i drogi wewnętrzne określa projekt, więc podatek da się policzyć z księgowym już przy budżecie inwestycji, razem z kosztem budowy i przyłączy.
Koszt budowy hali: ceny za m² i budżet inwestycji →
Wycena hali: co obejmuje i co przygotować →